物业服务 · 终稿
中国物业服务行业研究报告 →
从全国市场、收费合同与成本责任出发,比较19家物业服务企业的规模、盈利、回款及竞争优势。
财务比较:2025全年及2026年上半年
TURTLE · RESEARCH NOTEBOOK
从一个问题出发,留下数据、图表和仍未解释的地方。这里收录不同方向的日常研究,按主题持续整理。
从行业如何赚钱、竞争如何发生,到企业利润和回款的差异,按行业整理完整研究。
物业服务 · 终稿
从全国市场、收费合同与成本责任出发,比较19家物业服务企业的规模、盈利、回款及竞争优势。
财务比较:2025全年及2026年上半年
01 · 从整个市场看起
先看A股与历史港股通样本的整体市盈率(PE)、市净率(PB),再进入行业比较。图中每只证券等权;中位数表示样本的中间水平,密度峰位表示曲线最高处对应的估值倍数。
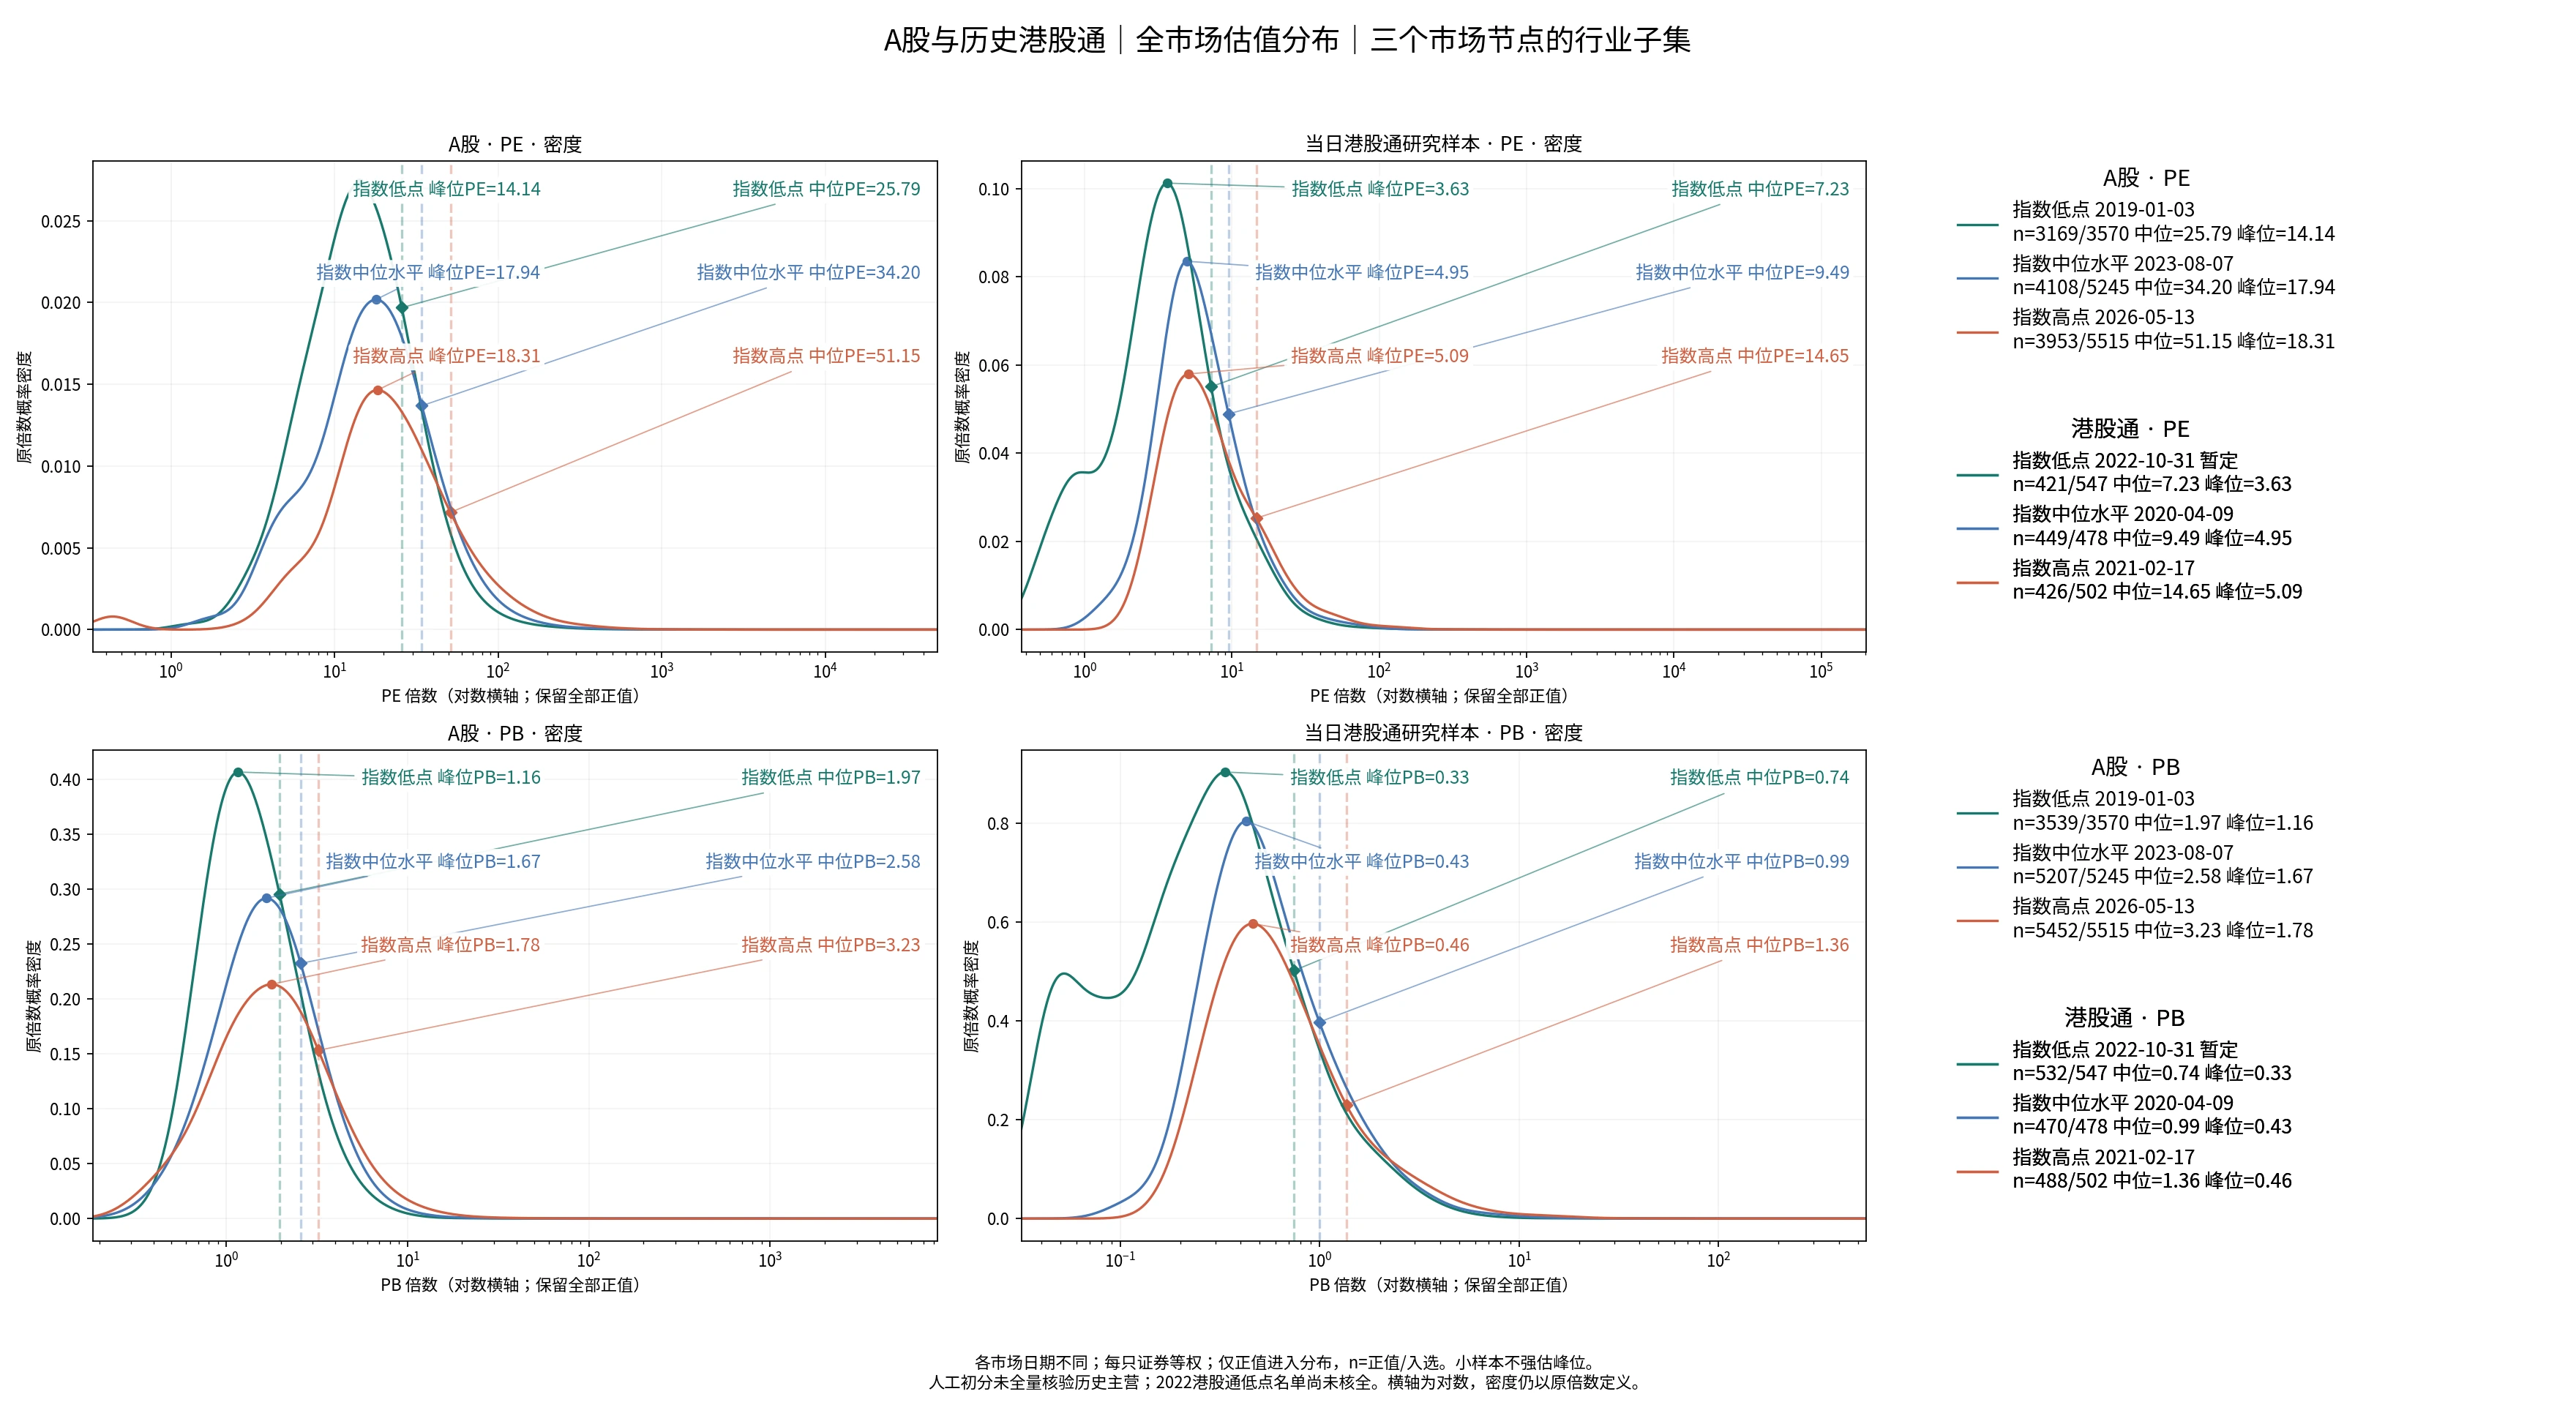
这是一份历史报价研究,不是公允价值或买入建议。
A、H取各自指数的高低及中位节点,日期不同。港股2022年低点名单仍待补核;港股PE沿用数据源的“市盈率”字段,尚未确认与A股滚动市盈率完全同口径。行业分类为快速复审版,部分历史主营尚待核实。
| 市场 | 节点 | 日期 | 指标 | 正值样本 | 中位数 | 密度峰位 |
|---|---|---|---|---|---|---|
| A股 | 指数低点 | 2019-01-03 | PE | 3169 | 25.79倍 | 14.14倍 |
| A股 | 指数低点 | 2019-01-03 | PB | 3539 | 1.97倍 | 1.16倍 |
| A股 | 指数中位水平 | 2023-08-07 | PE | 4108 | 34.20倍 | 17.94倍 |
| A股 | 指数中位水平 | 2023-08-07 | PB | 5207 | 2.58倍 | 1.67倍 |
| A股 | 指数高点 | 2026-05-13 | PE | 3953 | 51.15倍 | 18.31倍 |
| A股 | 指数高点 | 2026-05-13 | PB | 5452 | 3.23倍 | 1.78倍 |
| 港股通 | 指数中位水平 | 2020-04-09 | PE | 449 | 9.49倍 | 4.95倍 |
| 港股通 | 指数中位水平 | 2020-04-09 | PB | 470 | 0.99倍 | 0.43倍 |
| 港股通 | 指数高点 | 2021-02-17 | PE | 426 | 14.65倍 | 5.09倍 |
| 港股通 | 指数高点 | 2021-02-17 | PB | 488 | 1.36倍 | 0.46倍 |
| 港股通 | 指数低点 | 2022-10-31 | PE | 421 | 7.23倍 | 3.63倍 |
| 港股通 | 指数低点 | 2022-10-31 | PB | 532 | 0.74倍 | 0.33倍 |
观察窗口为2019年至2026年9月。仅有限正值进入分布;亏损、负净资产等负值、零值及缺失不画进正倍数曲线,计数在行业页另列。少于15个正值样本时不估计密度峰位。数据来源:本地A股历史行情快照、Wind历史港股估值与入通资格,以及沪深交易所调整公告。
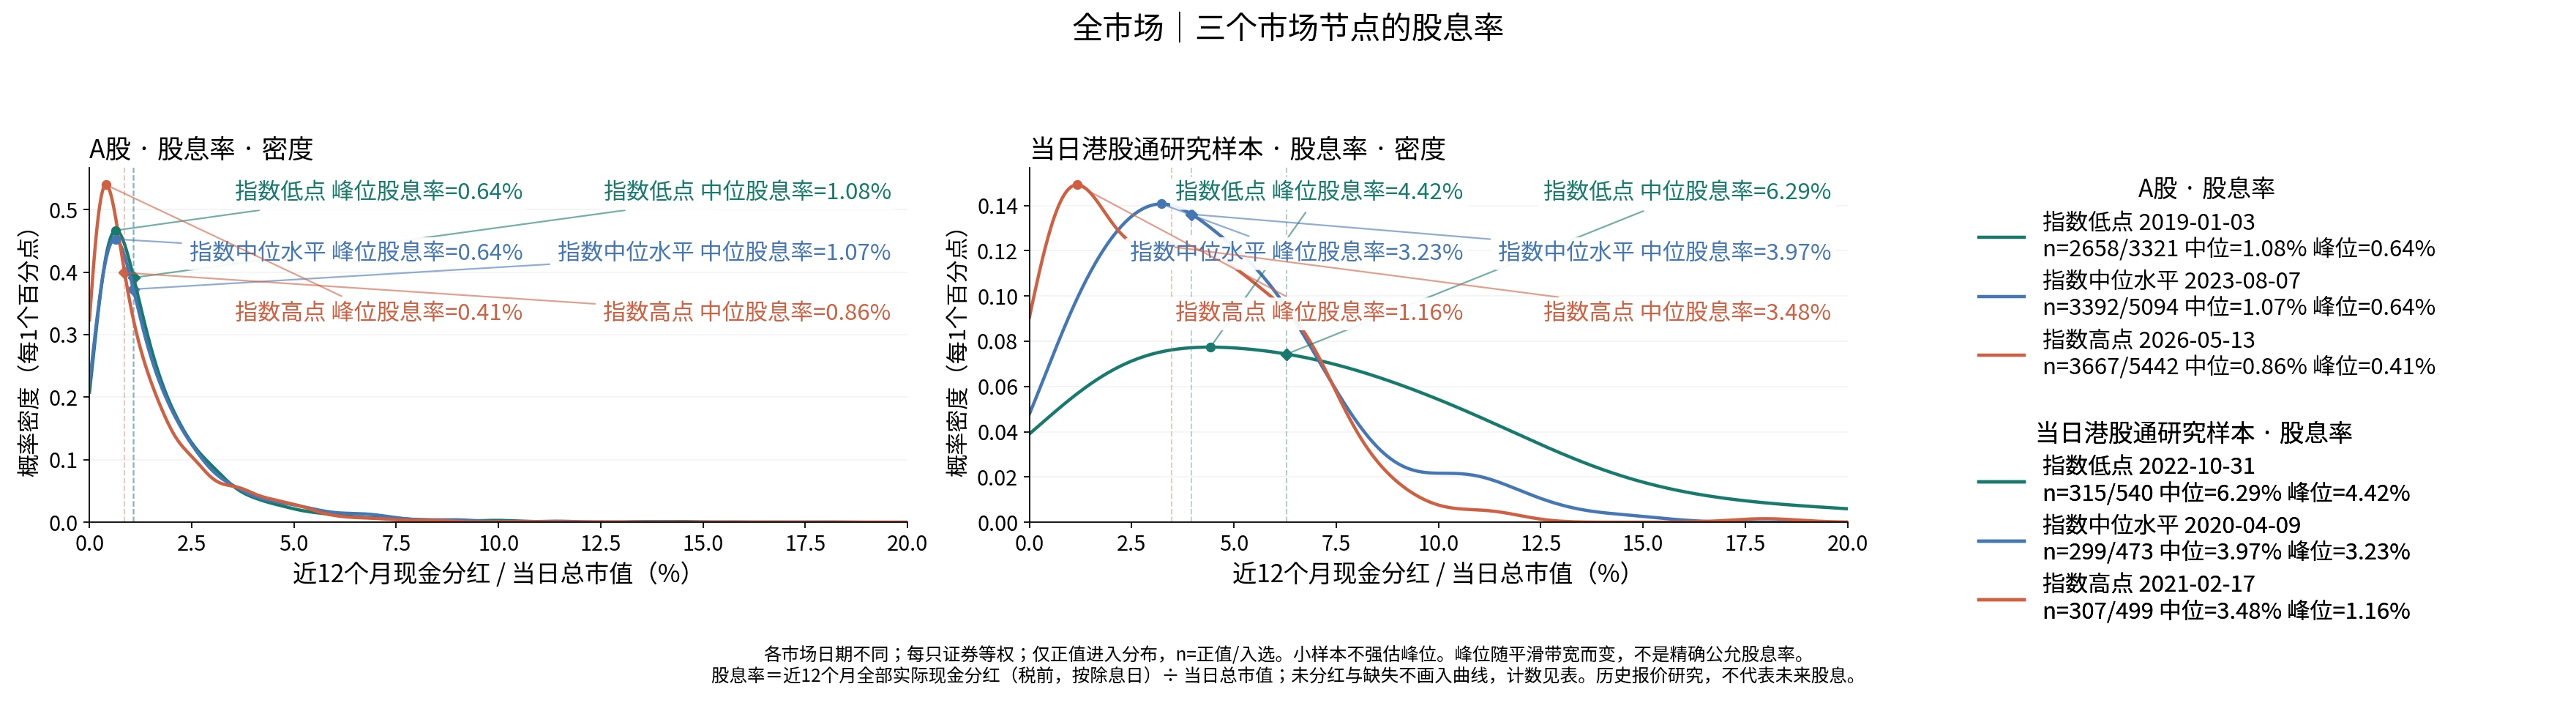
再从股息看同一个问题
股息率=近12个月全部实际现金分红(税前、按除息日)÷ 当日总市值;未分红与缺失不画入曲线。A股等权股息率中位数在2026年高点降到0.86%,低于2019年低点的1.08%;港股通在2022年低点中位数6.29%,与2021年高点差近一倍。
点击大类看整体分布,点击细分标签看更接近的业务。每页均可展开三个节点的企业名单;小样本以散点展示。