港股通 · 01448.HK
福寿园
C企业质量
资料情况:主要资料已找到V5.2.2 · DeepSeek · 未来更可能大幅衰退(大幅)
公司主要靠卖墓穴赚钱。未来六年更可能持续衰退、幅度大:上海政府压价加全国墓位小型化,每座收入约降四分之一,再叠加5%—9%增值税,上市公司股东每年可稳定获得的现金约2.4亿元,较2022—24年平均少约六成。好在没有银行借款、净现金约12亿元,能保住生存和0.07—0.10港元派息,但经营现金不够付0.1592港元的原股息。
查看这份报告研究分支 · 日常研究
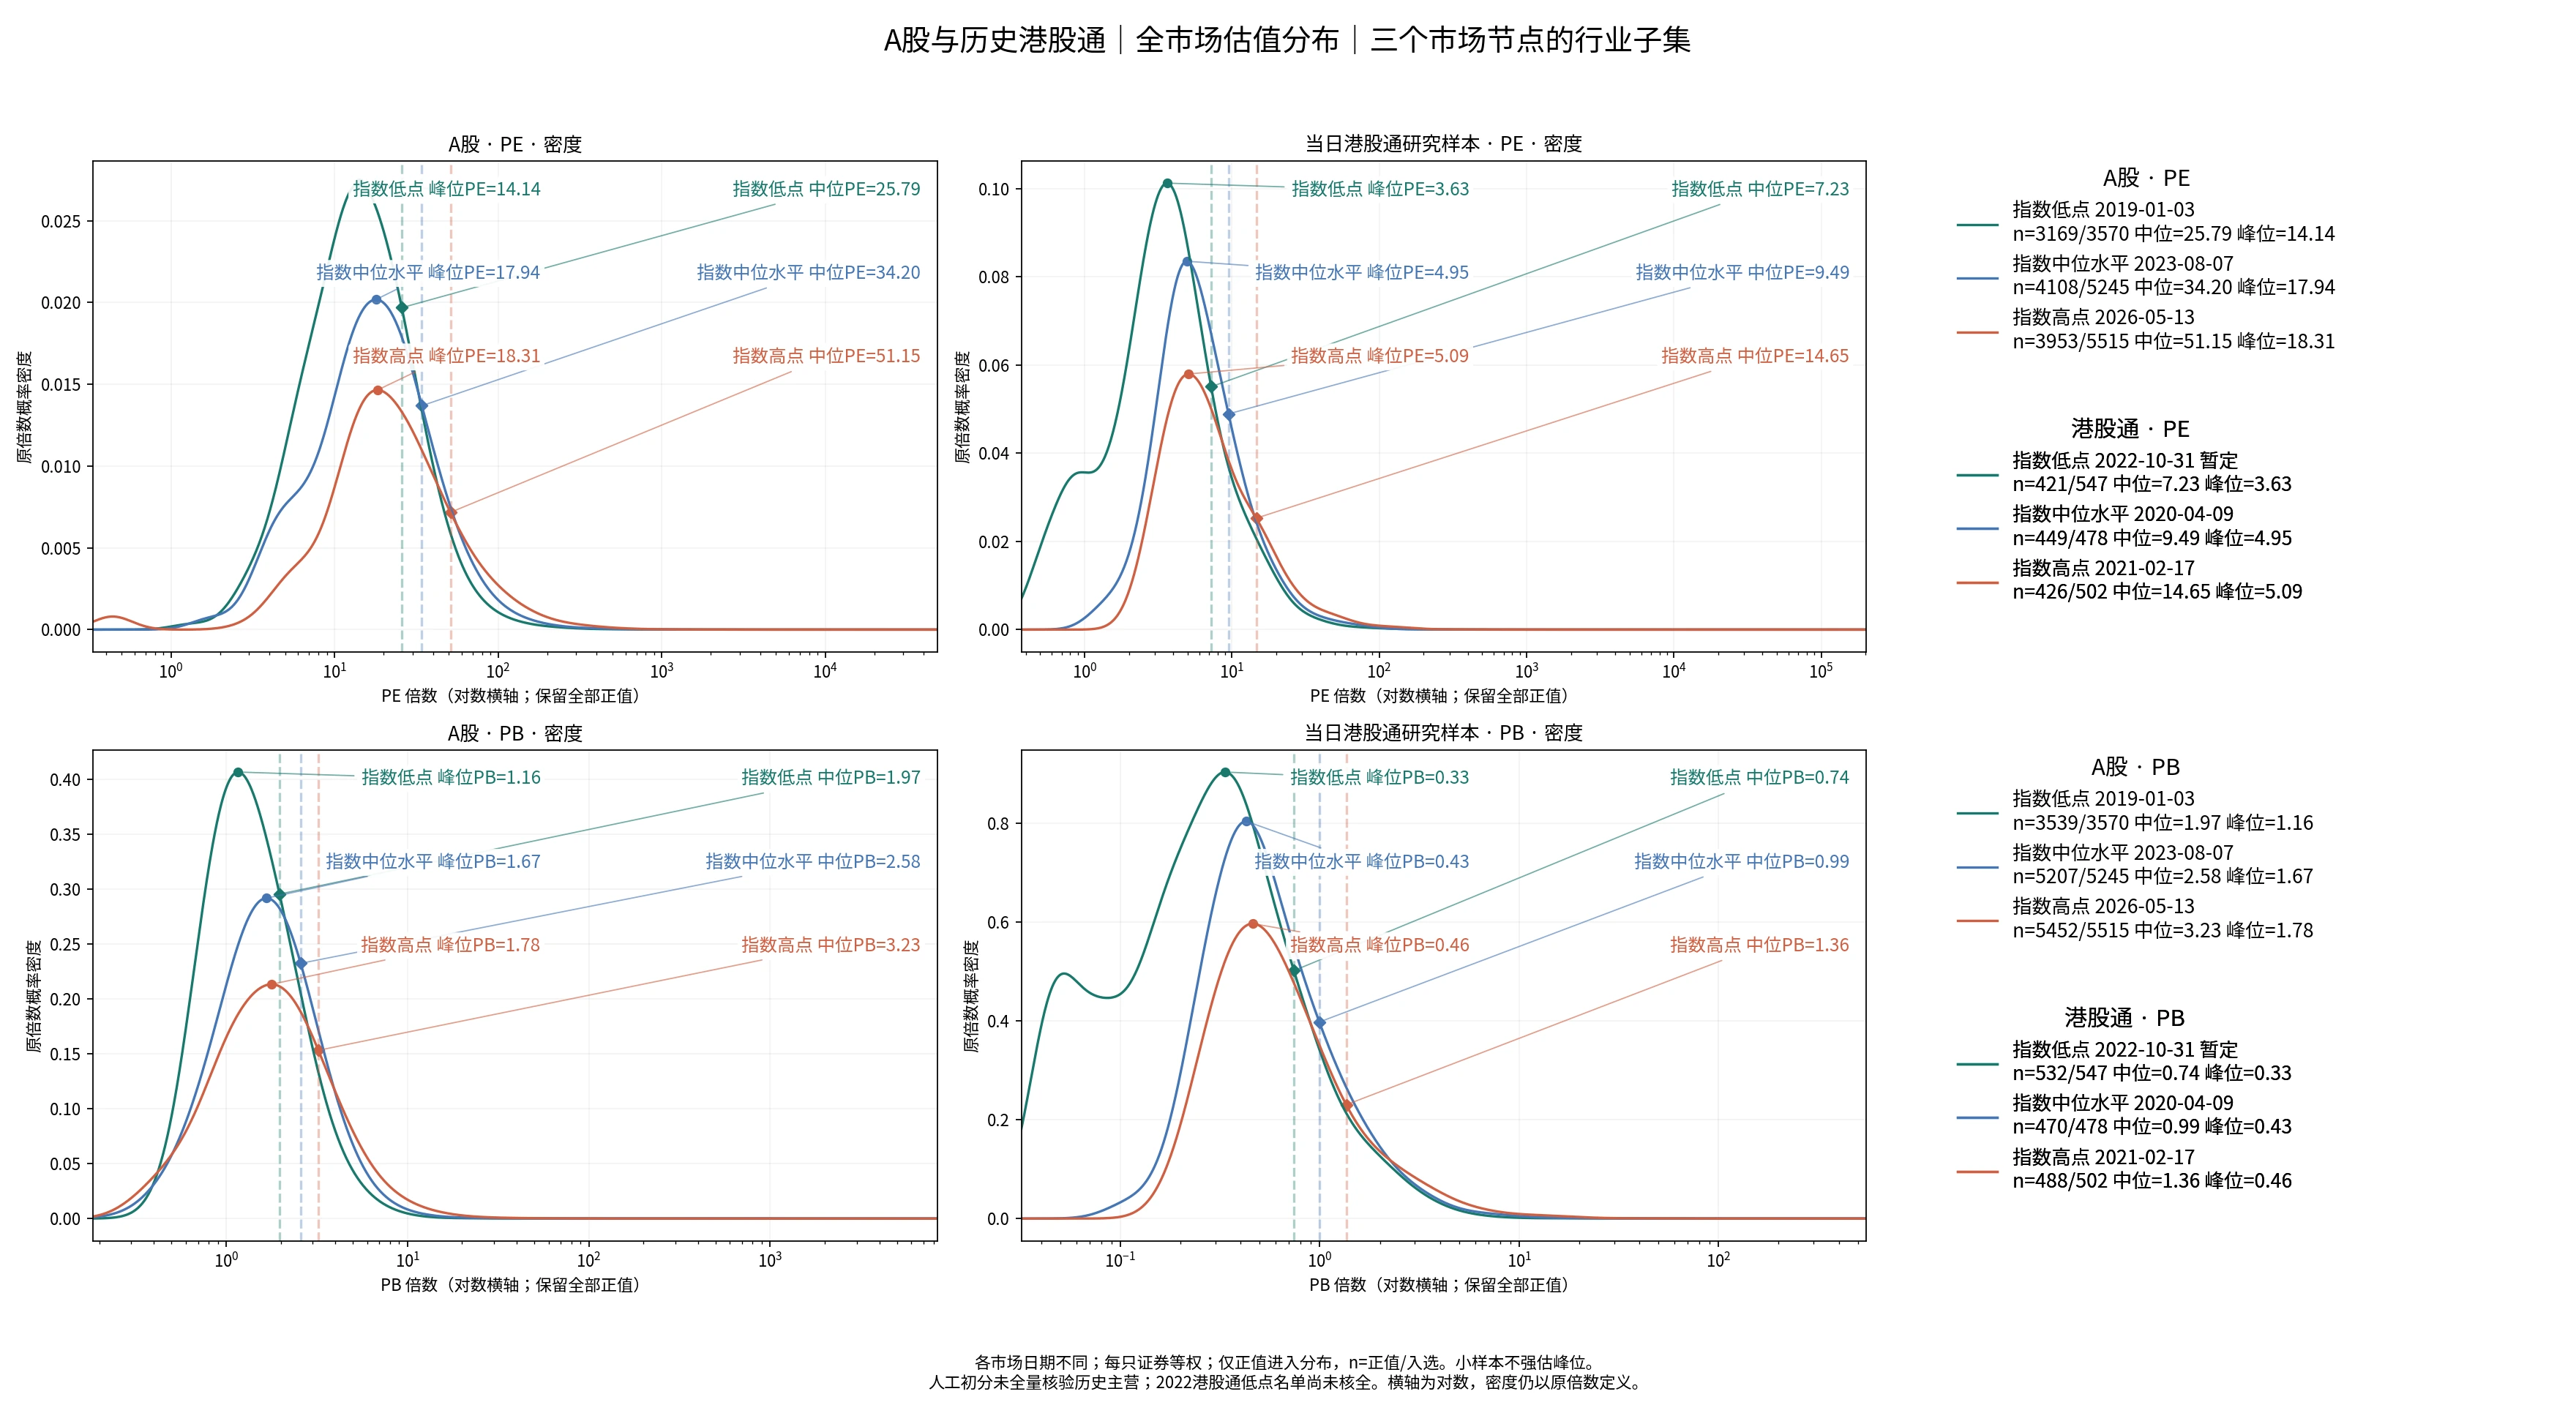
A/H市场在历史高点、低点与中位水平的PE/PB分布。不同日期、不同样本的历史报价,不代表公允价值;港股低点名单及估值口径仍待补核。
报告动态
龟龟价投分支
已按当前能找到的公开资料完成本轮整理。本站同时保留 V3 与 V4 两种研究方法版本;同一家公司的两版报告独立展示,等级不直接比较。
港股通 · 01448.HK
公司主要靠卖墓穴赚钱。未来六年更可能持续衰退、幅度大:上海政府压价加全国墓位小型化,每座收入约降四分之一,再叠加5%—9%增值税,上市公司股东每年可稳定获得的现金约2.4亿元,较2022—24年平均少约六成。好在没有银行借款、净现金约12亿元,能保住生存和0.07—0.10港元派息,但经营现金不够付0.1592港元的原股息。
港股通 · 06078.HK
未来六年(至2032年),海吉亚更可能保持稳定而非持续衰退。医保按病种付费压价,每次就诊平均收入年降约5%,但就诊量在增长,2026年上半年毛利率回升0.8个百分点;长期资产投入降至约2亿元后,年自由现金流约4.3–5.8亿元。
港股通 · 02877.HK
公司卖中药处方药,注射液与配方颗粒是主力。未来六年更可能小幅衰退:集中采购一次性压低配方颗粒价格,注射液量价齐跌,收入降至约21亿元,净利润由2025年950百万元降至2027年640-700百万元后低速下滑。2026年每股2.08元派息含特别股息,属超额现金一次性发放。
港股通 · 00696.HK
未来六年更可能小幅衰退而非稳定:处理量增速由2025年的4.7%降到2026年上半年的0.3%,单价年降1-2%;结算与智能产品增长、机场项目回补只能部分抵消人工成本上涨和利息收入下滑,正常利润约22-23亿元、自由现金流由20.8亿元降至18-19亿元。
港股通 · 01113.HK
未来6年集团利润与现金更可能大体稳定而非衰退:收租、酒店与基建每年约150亿港元利润,加出售UKPN、Eversholt后约219亿净现金,可继续覆盖每年约62亿普通分红;卖楼利润见底与酒馆政策成本令利润一次性小幅下移,新购社会基建仅补回出售损失约一半;分红短期维持、中长期覆盖空间收窄,属小幅波动而非持续衰退。
A股 · 600887.SH
未来6年伊利更可能保持稳定而非衰退:液体乳行业零售仍在收缩,但公司靠份额集中和奶粉、冷饮等利润率更高的品类,维持百亿元级利润和自由现金流;收购澳优的减值已基本处理完,上游牧场优然扭亏、贴补压力减轻;有2025-2027年分红率不低于75%、每股不低于1.22元的承诺,原每股1.38元分红更可能维持;中长期分红后的富余随2027年奶价回升略有缩小,但仍有覆盖。
先用最直白的话说明公司靠什么产品或服务赚钱,以及客户为什么愿意付钱。
再看日常经营能否产生现金、借款压力、竞争优势和对股东的长期现金回报。
重要疑问和资料缺口会单独写出,不把未知信息包装成确定结论。
支持作者
你的每一份支持,都会变成下一次内容更新、下一项功能和更长久的维护。
捐赠收入承诺所有捐赠收入将全部用于项目的后续开发与持续维护。